
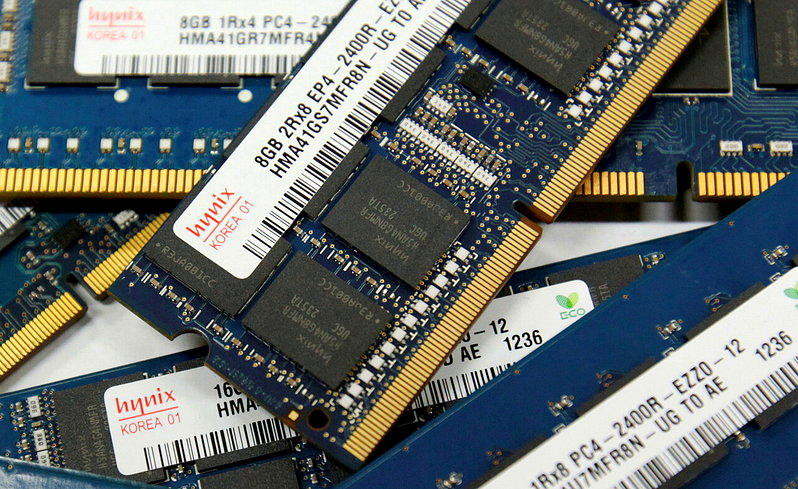
全球DRAM供应吃紧情势恐比市场预期更久。彭博资讯最新分析指出,只要全球云端大咖持续加码AI基建,DRAM供需紧俏格局至少延续至2027年,甚至拉长到2029年至2030年。
这意味这波内存多头已不只是传统景气循环反弹,而是AI带动产业供需结构出现根本性改变。
法人看好,台厂当中,南亚科、华邦电掌握DRAM产能优势,后市营运同步看旺。
彭博认为,三星、SK海力士、美光等国际内存大厂正优先将资源转向高带宽内存(HBM),进一步排挤一般型DRAM产能,主因HBM要生产与一般DRAM相同的内存容量,所需硅晶圆约为后者三至四倍,等于AI对HBM需求愈强,传统DRAM能取得的产能就愈少。
在上述情况之下,即使内存厂积极扩产,供给也难在短期内追上需求。彭博预估,若产能依目前规画成长,最快也要到2028年供给才有机会追上需求,一旦新厂进度落后,供给吃紧更可能延续更久。
背后最大推力仍是AI,业界点出,Google、亚马逊、微软、Meta、SpaceX及甲骨文等科技巨擘2027年资本支出预料持续扩张,AI服务器不仅大量消耗HBM,同步推升服务器DDR5及高容量DRAM需求。
台厂中,南亚科成为此波DRAM供需吃紧的优先受惠厂家。
南亚科认为,AI及一般服务器需求持续推升DRAM用量,在产能受限下,DDR5、LPDDR5、DDR4、LPDDR4乃至DDR3均面临供给吃紧;今年首季DRAM平均售价更季增逾七成,反映市场缺口迅速扩大。
面对中长线需求,南亚科进一步扩大5A新厂投资,2026年至2029年资本支出上限达3,466亿元,新厂预计2027年下半年开始投片,2028年月产能达3万片,2029年达3.59万片,预计导入1B、1C、1D、1E等先进10纳米级制程及EUV技术。
华邦电对市况看法更积极,总经理陈沛铭日前直言,2027年内存供需恐比2026年更吃紧,在AI相关需求强劲带动下,客户甚至已开始洽谈2029年、2030年长期供货。
主因是全球云端业者持续加码AI基建,带动HBM与服务器DRAM需求暴增,但内存厂产能又优先转向HBM,导致一般型DRAM供给难以追上需求。 HBM生产相同内存容量所需的硅晶圆约为一般DRAM的3至4倍,当AI带动HBM需求越强,内存厂就越倾向把有限产能配置到HBM,压缩传统DRAM供给。 南亚科掌握DRAM产能优势,且已启动5A新厂扩产,华邦电也看好2027年供需更吃紧;在DDR5、LPDDR5等产品缺口扩大下,两家公司营运可望同步受益。精华 FAQ