
AI重点
文章重点整理:
全球干散货市场第2季延续回升走势,业者看好下半年市况。随铁矿石、谷物及铝土矿海运需求同步增温,加上船舶供给成长受限,散装航运进入传统旺季后,供需可望进一步收紧,支撑运价维持高档并有走扬空间。
业界普遍认为,波罗的海干散货指数(BDI)短线有望挑战3000点,重返前一波高点。
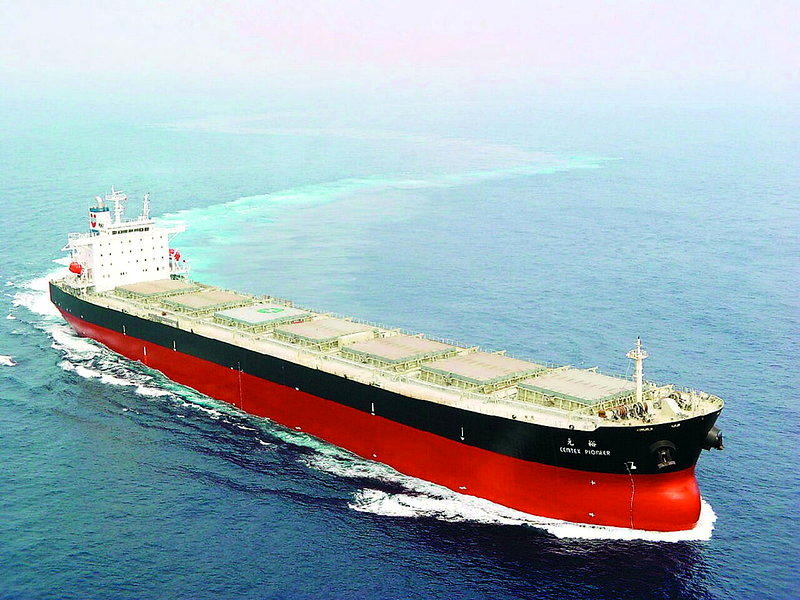
2026年第2季BDI平均达2751点,年增88%;8月14日收在2863点、小跌0.6%。其中,海岬型船受惠长程铁矿石运输需求强劲,5月平均日租金达4万2475美元,创2010年以来同期新高;海岬型船运价指数(BCI)8月14日升至4538点、上涨1.5%,成为推升市场的主力。
中国上半年铁矿石进口量年增6.2%,主要受惠巴西及澳洲出货强劲;几内亚5月出口量达232万吨,由于几内亚至中国航程约为澳洲的2.75倍,西非出货增加将明显推升延吨海里需求,有利海岬型船市场。
谷物与铝土矿也接棒提供动能。全球谷物海运量三个月移动平均年增12.6%,全年海运量预估成长5%,「延吨海里需求」估增6.7%,在主要干散货商品中表现突出。受中国氧化铝产能扩张带动,上半年中国铝土矿进口量年增17.1%;2026年全球铝土矿海运量估达2.65亿吨、年增16%,为主要散装商品中成长最快的货种。
供给面同样有利运价。全球干散货新船订单约占现有船队13.8%,但主要造船厂船坞调度紧张、新船造价维持高档,平均交船期长达4.28年。2026年另有逾3000艘老旧船舶预估进行第三次特检,单次进坞约三至四周,将进一步压缩市场有效运力。
市场原先担心疫情期间订造的新船自2026年起陆续交付,可能增加运力、压抑运价,但国际政治、地缘风险及全球贸易结构调整,使实际供给压力仍相对有限。暑假虽是散装航运传统淡季,但荷莫兹海峡船舶通行量下降,压抑船舶周转率,使日租金维持高档。
主因是铁矿石、谷物与铝土矿运送需求同步增加,但新船交付速度慢、船坞调度紧,加上老旧船舶检修压缩有效运力,让供需持续偏紧。 2026年第2季BDI平均达2751点,年增88%;8月14日收在2863点。海岬型船日租金与BCI也同步走强,显示市场已接近前波高点。 中国铁矿石进口、全球谷物海运量与铝土矿进口都在增加,尤其几内亚到中国航程更长,会拉高延吨海里需求,进而强化海岬型船运价。精华 FAQ