
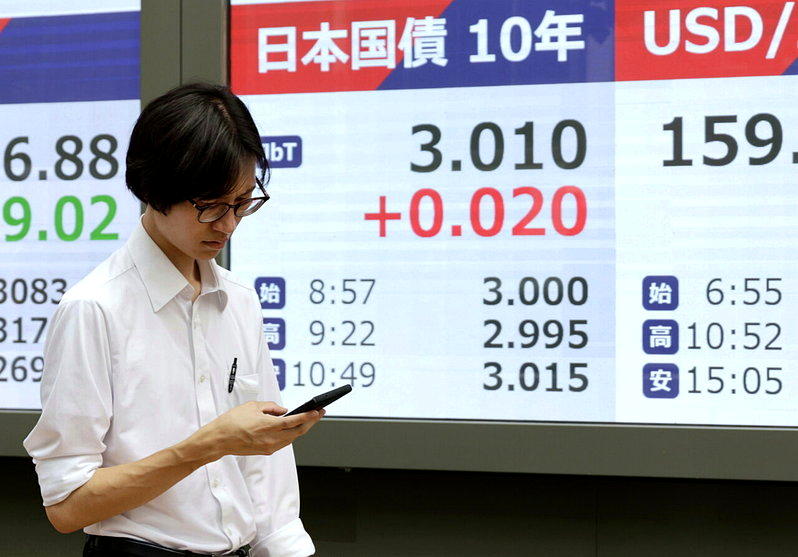
美债卖压周四蔓延至亚洲,日本10年期公债利率” rel=”172550″>殖利率升至30年来最高,全球公债平均殖利率也逼近2007年以来首见的4%。美国经济强劲、油价居高,加上公债标售需求疲弱,使投资人重新评估联准会(Fed)的升息幅度。分析师认为,各国政府持续扩大举债,公债殖利率又节节升高,债市卖压恐怕一时难退。
彭博全球公债指数的平均殖利率周三上升0.08个百分点至3.99%。美国10年期公债殖利率当天跃升约0.15个百分点,收在5.11%,单日升幅为川普去年4月宣布「解放日」关税以来最大;周四亚洲交易时段一度升至5.13%。美国700亿美元5年期公债标售需求不振,也使5年期殖利率升破5%,为2007年以来首见。
卖压周四波及亚太债市。日本10年期公债殖利率升至3.06%,为1996年以来最高;5年期升至2.34%。澳洲3年期公债殖利率攀至5.07%,创2011年5月以来最高,新西兰2年期殖利率也逼近4%。
美国9月制造业和服务业景气扩张速度创逾五年新高,布兰特原油则维持在每桶102美元左右。市场预估Fed下月升息的几率,已从周三初的约五成升至约七成;利率交换市场也已充分反映未来一年再升息三次、每次1码(0.25个百分点)的预期。
渣打银行全球研究主管罗伯森(Eric Robertsen)表示,各国公债殖利率正同步上升,政府扩大支出之际,举债成本随之提高;财政风险再加上政治不确定性,可能形成恶性循环。澳盛银行首席经济学家耶尚加(Richard Yetsenga)则指出,日本还面临市场认为日银升息不足、对后续抗通膨立场表态不够明确的问题。
但殖利率上升未必全是通膨预期恶化。新加坡银行首席经济学家莫希乌丁(Mansoor Mohi-uddin)认为,美国10年期公债殖利率攀升,也与AI带动经济成长及财政赤字庞大有关。富国银行投资研究所的米亚诺(Tony Miano)表示,整条殖利率曲线同时重新订价,意味股价面临压力,房贷及企业举债成本也将提高。
主要反映美国经济数据偏强、油价维持高档,以及公债标售需求疲弱,让投资人重新调整对Fed升息幅度与持续时间的预期,进而推高各国殖利率。 日本10年期公债殖利率升至3.06%,创1996年以来最高;澳洲3年期升至5.07%,新西兰2年期也逼近4%,显示卖压已明显扩散到亚太主要债市。 殖利率曲线全面重新定价,通常会对股市形成压力,同时提高房贷利率与企业发债成本;若政府持续扩大举债,财政风险与政治不确定性也可能加剧。精华 FAQ