
AI需求带动台湾与亚洲部分制造业景气升温,台湾PMI高居亚洲之冠;同时,日本短观反映企业信心走强,但通膨与升息前景仍未完全明朗。AI摘要
文章摘要整理:
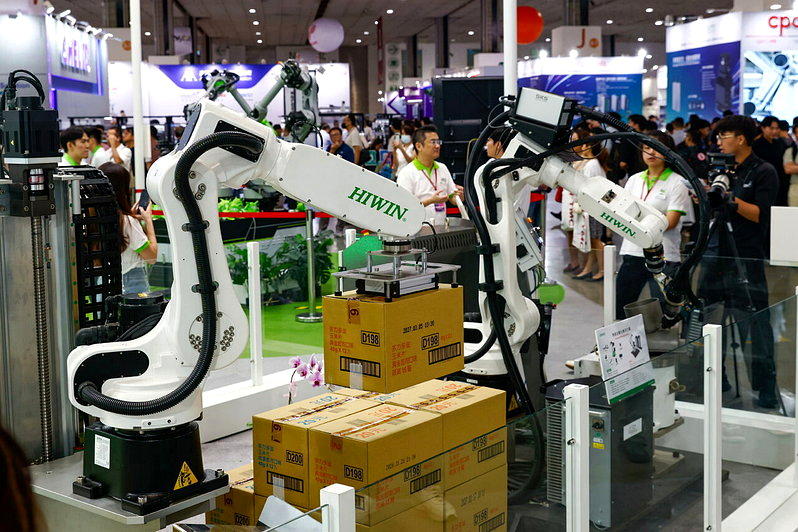
AI需求带动台湾制造业持续升温。标普全球公布,台湾9月制造业采购经理指数(PMI)升至56.7,不仅创下2021年8月以来最快扩张速度,也高居亚洲之冠;但订单增加也使供应加剧延宕,成本压力仍是隐忧。
台湾PMI从8月的54.7升至56.7,连续10个月站在代表扩张的50以上,远高于去年9月的46.8。生产、添加订单和出口的扩张速度均为逾五年来最快。其中,大量订单涌入,加上厂商增辟生产线,带动产量成长率升至逾五年高点;产量增加也使成品库存攀上三个月高点。
标普全球市场财智经济研究部副总监费德斯(Annabel Fiddes)表示,调查显示台湾受惠于本地和主要出口市场需求升温,客户遍及欧洲、中国大陆、美国和日本。不过,缺料使供应商交货时间延长,情况为2022年初以来最严重。展望未来一年,厂商对生产前景更加乐观,信心升至今年3月以来最高。
台湾并非唯一受惠于全球AI热潮的亚洲出口经济体。南韩9月制造业PMI从52.3升至53.9,连续10个月扩张,增速为四个月来最快;出口需求增幅更创下约15年半新高。标普全球经济学家指出,半导体和汽车业需求同步走强,带动南韩添加订单和生产成长率升至五年半高点。
日本9月制造业PMI则由54.9降至54.1,虽仍维持扩张,却是六个月来最缓,生产和添加订单成长均放缓。不过,亚洲需求强劲,加上对美销售好转,使日本添加出口订单连续九个月增长。企业持续调高售价,涨价幅度仍处于2022年底以来较高水准。
其他亚洲经济体表现不一:印尼和越南制造业持续扩张,菲律宾和马来西亚则陷入萎缩。中东战事推升能源价格,也让各地厂商的成本压力难以消退。
日本央行同日公布的短观调查季报显示,大型制造业者信心指数从22升至24,连续第六季改善,创逾八年新高,但略低于市场预估的25。大型非制造业者信心指数则从37降至35,仍接近逾30年高点。
日本企业信心维持高档,市场因而预期日本央行年底前可能再度升息。不过,相关指针并未呈现一致的升息信号:大型企业本财政年度的设备投资计划增幅由上次调查的11.5%微降至11.3%;企业预期五年后的年通膨率也由2.6%降至2.5%。
彭博经济研究认为,AI需求虽提振日本制造业信心,短观调查却未显示通膨压力加剧,潜在通膨超过央行2%目标的风险,可能没有央行先前暗示那么急迫。利率交换市场反映,投资人认为日本央行本月底升息的几率约两成,12月前升息的几率则超过九成。
台湾9月PMI升至56.7,连续10个月高于50,且写下2021年8月以来最快扩张速度,生产、添加订单与出口增幅都居五年多来高点,因而高居亚洲之冠。 主要动能来自AI相关需求、本地与海外市场同步回温,客户遍及欧洲、中国大陆、美国和日本;风险则是订单涌入造成缺料、交期延长,以及成本压力仍高。 日本大型制造业信心升至24、创逾8年新高,但略低于预期;设备投资与通膨预期变化不大,显示升息信号不算一致,市场多认为年底前升息几率较高。精华 FAQ